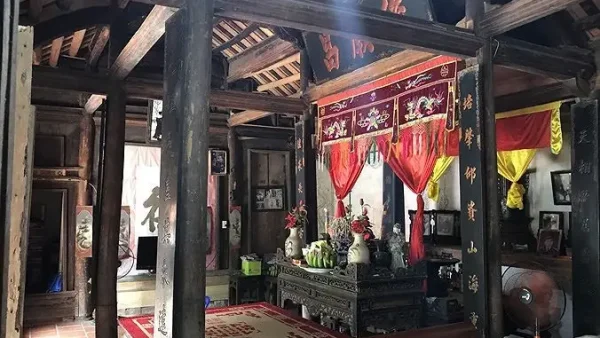
Di sản dùng vào việc thờ cúng là quyền sử dụng đất mà pháp luật công nhận để duy trì truyền thống thờ cúng tổ tiên, khác biệt với tài sản chung thông thường. Theo Bộ luật Dân sự 2027 và Luật Đất đai 2027, di sản này bao gồm đất và tài sản gắn liền được chỉ định riêng cho mục đích thờ cúng, không được chia cắt, chuyển nhượng tự do như tài sản thường.
Bài viết dưới đây sẽ giải thích rõ khái niệm pháp lý, phân tích lý do di sản thờ cúng mang tính chất quyền sử dụng đất, liệt kê các loại hình thường gặp. Tiếp theo, chúng tôi hướng dẫn thủ tục sang tên, chuyển nhượng qua thừa kế, rủi ro khi đất bị thu hồi, cách lập di chúc hợp pháp và mẫu di chúc chuẩn. Phần cuối tập hợp các câu hỏi thường gặp về đăng ký sổ đất, bán lại, nghĩa vụ thuế và phạm vi xây dựng sửa chữa.
Hãy cùng tìm hiểu chi tiết để bảo vệ quyền lợi hợp pháp của gia đình khi quản lý và thừa kế di sản thờ cúng.
Di sản dùng vào việc thờ cúng là gì và có phải là quyền sử dụng đất không?
Di sản dùng vào việc thờ cúng là quyền sử dụng đất và tài sản gắn liền với đất mà chủ đất chỉ định dùng riêng cho việc thờ cúng tổ tiên, được pháp luật công nhận là một dạng quyền sử dụng đất đặc thù, không phải quyền sở hữu tuyệt đối.
Cụ thể, theo Điều 213 Bộ luật Dân sự 2027 và Điều 188 Luật Đất đai 2027, di sản thờ cúng được hình thành khi chủ quyền sử dụng đất ghi rõ trong giấy chứng nhận hoặc di chúc rằng mảnh đất, nhà ở đó dành cho việc thờ cúng. Tính chất “quyền sử dụng đất” ở đây nghĩa là nhà nước cho phép sử dụng đất trong dài hạn, ổn định cho mục đích thờ cúng, chứ không trao quyền sở hữu đất vì đất thuộc sở hữu của toàn dân do nhà nước quản lý.
Tại sao di sản thờ cúng lại được coi là quyền sử dụng đất thay vì sở hữu?
Có thể bạn quan tâm: Đặt Gà Cúng Tại Quận 5 – Danh Sách Địa Chỉ Uy Tín, Giá Tốt Nhất
Di sản thờ cúng được coi là quyền sử dụng đất vì pháp luật Việt Nam khẳng định đất thuộc sở hữu của toàn dân, nhà nước chỉ trao quyền sử dụng chứ không trao quyền sở hữu đất cho cá nhân, tổ chức.
Căn cứ pháp lý chính đến từ Điều 169 Bộ luật Dân sự 2027 quy định về quyền sử dụng đất, và Điều 4 Luật Đất đai 2027 khẳng định chủ quyền của nhà nước đối với đất. Đặc biệt, Điều 213 Bộ luật Dân sự 2027 nêu rõ di sản dùng để thờ cúng bao gồm đất, nhà ở và tài sản khác gắn liền với đất đó. Tính chất bất khả tách rời giữa nhà thờ và mảnh đất dưới chân nhà khiến pháp luật xử lý theo chế độ quyền sử dụng đất: người được thừa kế nhận được quyền sử dụng đất để duy trì nơi thờ, không được tách riêng nhà thờ bán, cho thuê hoặc chuyển mục đích sử dụng. Điều này đảm bảo nơi thờ cúng luôn gắn liền với mảnh đất được chỉ định, tránh việc phân chia, bán bán làm mất đi giá trị tinh thần và pháp lý của di sản thờ cúng.
Những loại hình di sản thờ cúng thường gặp là bao nhiêu?
Có 3 nhóm loại hình di sản thờ cúng thường gặp dựa trên đối tượng đất và tài sản gắn liền: nhà thờ gắn liền với quyền sử dụng đất ở, đất nông nghiệp dùng làm chỗ thờ, và tài sản khác kèm theo.
Cụ thể như sau:
- Nhà thờ gắn liền với quyền sử dụng đất ở: Đây là loại phổ biến nhất, chủ hộ gia đình chỉ định một phần nhà ở hoặc toàn bộ nhà ở trên lô đất ở để làm nơi thờ cúng. Quyền sử dụng đất ở được ghi nhận trong Giấy chứng nhận quyền sử dụng đất (Sổ đỏ), có ghi chú mục đích sử dụng là thờ cúng.
- Đất nông nghiệp dùng để làm chỗ thờ: Trong một số vùng quê, gia đình dùng một phần đất nông nghiệp (đất trồng cây lâu năm, đất nuôi trồng thủy sản…) xây mộ, xây nhà thờ nhỏ. Loại này thường chưa cấp Sổ đỏ riêng mà quản lý theo quy ước làng xã hoặc giấy tờ tay, cần chuyển đổi mục đích sử dụng đất nếu muốn ổn định lâu dài.
- Tài sản khác kèm theo: Bao gồm cây xanh, mộ phần, bia mộ, đồ thờ, vật dụng thờ cúng gắn liền với mảnh đất trên. Các tài sản này chuyển nhượng cùng với quyền sử dụng đất thờ cúng, không tách riêng để xử lý.
Có thể chuyển nhượng hoặc sang tên di sản dùng vào việc thờ cúng không?
Có thể chuyển nhượng hoặc sang tên di sản dùng vào việc thờ cúng nhưng chỉ thông qua thừa kế theo di chúc hoặc theo pháp luật, không được mua bán, tặng cho, quyên góp, thế chấp hay chuyển nhượng dưới bất kỳ hình thức nào khác.
Theo Điều 213 Bộ luật Dân sự 2027, di sản thờ cúng chỉ được chuyển giao khi người quản lý di sản qua đời, người thừa kế tiếp quản quyền sử dụng đất để tiếp tục lo việc thờ cúng. Việc “sang tên” thực chất là cấp lại Giấy chứng nhận quyền sử dụng đất cho người thừa kế được chỉ định trong di chúc hoặc theo thứ tự thừa kế pháp định. Ràng buộc bắt buộc: người nhận phải cam kết duy trì mục đích thờ cúng, không được đổi mục đích sử dụng đất, không được chia cắt mảnh đất thờ cúng ra khỏi tổng thể lô đất gốc (trừ khi pháp luật cho phép tách lô nhưng vẫn giữ nguyên mục đích thờ cúng).

Có thể bạn quan tâm: Đạo Hòa Hảo Có Thờ Cúng Tổ Tiên Hay Không? Giải Đáp Toàn Diện Về Niềm Tin Và Thực Hành
Làm thế nào để thực hiện thủ tục sang tên di sản thờ cúng?
Để thực hiện thủ tục sang tên di sản thờ cúng, bạn cần thực hiện 4 bước chính: chuẩn bị hồ sơ, nộp hồ sơ tại cơ quan đăng ký đất đai, chờ giải quyết và nhận Giấy chứng nhận quyền sử dụng đất mới.
Cụ thể quy trình như sau:
- Chuẩn bị hồ sơ: Bao gồm Đơn xin cấp Giấy chứng nhận quyền sử dụng đất (theo mẫu), Giấy chứng nhận quyền sử dụng đất gốc (nếu đã có), Di chúc hợp pháp (đã công chứng hoặc xác thực) hoặc Giấy chứng nhận quyền thừa kế (nếu thừa kế theo pháp luật), Giấy tờ tùy thân người thừa kế, Bản vẽ đo đạc hiện trạng (nếu đất chưa có trong cơ sở dữ liệu).
- Nộp hồ sơ: Nộp tại Phòng Tài nguyên và Môi trường cấp huyện (hoặc Trung tâm Đăng ký đất đai cấp tỉnh) nơi đất nằm. Nộp trực tiếp hoặc qua mạng công vụ quốc gia (dịch vụ công trực tuyến cấp 3, 4).
- Chờ giải quyết: Cơ quan đăng ký kiểm tra tính hợp pháp của di chúc, xác minh ranh giới, mục đích sử dụng đất. Thời hạn giải quyết thường là 10–20 ngày làm việc kể từ ngày nhận hồ sơ hợp lệ (theo Luật Đất đai 2027 và Nghị định 43/2027/NĐ-CP).
- Nhận kết quả: Người thừa kế đến nhận Giấy chứng nhận quyền sử dụng đất mới đã ghi tên mình, mục đích sử dụng vẫn là “thờ cúng”. Lưu ý quan trọng: trong Giấy chứng nhận mới phải ghi rõ mục đích sử dụng đất là “đất thờ cúng” hoặc “đất ở kèm thờ cúng” để tránh sau này bị hiểu nhầm là đất ở thường và bị chuyển nhượng tự do.
Những rủi ro pháp lý khi di sản thờ cúng bị thu hồi nhà nước là gì?
Khi nhà nước thu hồi đất thờ cúng, người quản lý/thừa kế được bồi thường, hỗ trợ theo quy định của Luật Đất đai 2027 và các nghị định hướng dẫn, nhưng không được bồi thường giá trị “di sản thờ cúng” như một tài sản riêng biệt.
Cụ thể, rủi ro và quyền lợi bao gồm:
- Bồi thường đất: Nếu đất thờ cúng có Giấy chứng nhận quyền sử dụng đất hợp pháp, được bồi thường theo giá đất do UBND cấp tỉnh ban hành tại thời điểm quyết định thu hồi (Điều 75 Luật Đất đai 2027).
- Bồi thường tài sản gắn liền với đất: Nhà thờ, mộ phần, bia mộ, cây xanh… được bồi thường theo giá thay mới tại thời điểm thu hồi (Điều 89 Luật Đất đai 2027).
- Hỗ trợ đào tạo, chuyển đổi nghề, ổn định đời sống: Nếu đất thờ cúng thuộc diện đất nông nghiệp và người quản lý trực tiếp sản xuất nông nghiệp trên đất đó, có thể được hỗ trợ theo Điều 91 Luật Đất đai 2027.
- Rủi ro mất nơi thờ: Nếu không có Giấy chứng nhận quyền sử dụng đất (đất thờ cúng tự phát, đất nông nghiệp chưa cấp sổ), việc bồi thường rất khó khăn, thường chỉ được hỗ trợ một phần tài sản trên đất chứ không bồi thường đất. Do đó, việc hoàn thiện Giấy chứng nhận quyền sử dụng đất ghi rõ mục đích thờ cúng là biện pháp bảo vệ quyền lợi tối thượng khi gặp thu hồi đất.
Làm thế nào để lập di chúc để lại đất làm nơi thờ cúng đúng pháp luật?
Để lập di chúc để lại đất làm nơi thờ cúng đúng pháp luật, người lập di chúc phải soạn thảo văn bản di chúc ghi rõ: danh tính người lập, mô tả chính xác tài sản (số tờ bản đồ, số thửa, diện tích, vị trí), tuyên bố mục đích sử dụng là thờ cúng, chỉ định người quản lý di sản (người thụ hưởng), ký tên, vân tay và yêu cầu công chứng hoặc xác thực.
Có thể bạn quan tâm: Đồ Thờ Cúng Bằng Đồng: Mẫu, Giá, Cách Chọn Và Nơi Mua Uy Tín Nhất
Văn bản di chúc có hiệu lực pháp lý khi đáp ứng các điều kiện tại Điều 630 Bộ luật Dân sự 2027: người lập di chúc có năng lực hành vi dân sự, ý chí tự nguyện, không bị lừa dối, đe dọa, nội dung không vi phạm cấm chế của pháp luật, không trái đạo đức xã hội. Đặc biệt với di sản thờ cúng, di chúc phải ghi rõ “tài sản này chỉ dùng cho việc thờ cúng tổ tiên, không được chia cắt, bán, cho thuê, chuyển mục đích sử dụng”.
Những yếu tố cần lưu ý khi lập di chúc để lại tài sản thờ cúng?
Cần lưu ý 4 yếu tố then chốt: xác định rõ quyền sử dụng đất (có Sổ đỏ hay chưa), ghi rõ tên người nhận thừa kế/người quản lý, tuân thủ quy trình công chứng pháp lý, và dự phòng trường hợp người quản lý qua đời trước hoặc không muốn lo việc thờ.
Cụ thể:
- Xác định rõ quyền sử dụng đất: Nếu đất đã có Sổ đỏ, ghi số hiệu, ngày cấp, cơ quan cấp. Nếu đất chưa có Sổ đỏ (đất nông nghiệp, đất quản lý theo quy ước), phải mô tả ranh giới, vị trí, diện tích ước tính, căn cứ sử dụng (giấy tờ tay, xác nhận UBND xã/phường).
- Ghi rõ tên người nhận thừa kế/người quản lý: Nên chỉ định 1 người chính và 1–2 người dự phòng theo thứ tự ưu tiên. Người được chỉ định phải đồng ý lo việc thờ cúng; nếu từ chối, người thứ hai tiếp quản.
- Tuân thủ quy trình công chứng: Di chúc về quyền sử dụng đất bắt buộc phải được công chứng tại Công chứng viên hoặc xác thực tại UBND cấp xã/phường (theo Điều 631 Bộ luật Dân sự 2027). Di chúc viết tay không công chứng/xác thực chỉ có hiệu lực khi không thể công chứng/xác thực được (trường hợp đặc biệt theo Điều 632).
- Dự phòng rủi ro: Ghi rõ nếu người quản lý qua đời, mất năng lực hành vi hoặc từ chối lo thờ cúng thì ai tiếp quản. Có thể quy định cơ chế giám sát của các thành viên gia đình khác để tránh người quản lý bán lén, chiếm đoạt.
Mẫu di chúc để lại đất thờ cúng cần có những phần nào?
Mẫu di chúc để lại đất thờ cúng cần có 7 phần cấu trúc cơ bản: (1) Tiêu đề, (2) Thông tin người lập di chúc, (3) Thông tin di chúc (tài sản để lại), (4) Người thụ hưởng/người quản lý, (5) Quy định về quyền và nghĩa vụ quản lý, (6) Điều khoản khác (dự phòng, hủy bỏ di chúc cũ), (7) Chữ ký, vân tay người lập và xác nhận của cơ quan công chứng/xác thực.
Cấu trúc chi tiết từng phần:
| Phần | Nội dung bắt buộc |
|---|---|
| 1. Tiêu đề | “DI CHÚC” (in hoa, căn giữa) |
| 2. Người lập | Họ tên, ngày tháng năm sinh, CCCD/CMND, nơi ở thường trú, nghề nghiệp |
| 3. Tài sản để lại | Mô tả chi tiết: Loại đất (ở/nông nghiệp), số tờ bản đồ, số thửa, diện tích, địa chỉ ranh giới 4 phía, tình trạng tài sản trên đất (nhà thờ, mộ, cây xanh…), số hiệu Giấy chứng nhận quyền sử dụng đất (nếu có), khẳng định: “Dùng riêng cho việc thờ cúng tổ tiên tên tổ tiên/họ” |
| 4. Người thụ hưởng/người quản lý | Họ tên, quan hệ với người lập, CCCD/CMND, nơi ở, thứ tự ưu tiên (chính, dự phòng 1, dự phòng 2) |
| 5. Quyền & nghĩa vụ quản lý | Bắt buộc duy trì nơi thờ, không được bán/cho thuê/tặng/chuyển mục đích, phải lo việc thờ cúng định kỳ, báo cáo tài chính cho dòng dõi (nếu có quỹ thờ) |
| 6. Điều khoản khác | Hủy bỏ di chúc cũ (nếu có), quy định giải quyết tranh chấp, hiệu lực di chúc |
| 7. Ký tên & xác nhận | Ngày tháng năm lập, chữ ký/vân tay người lập, phần xác nhận của Công chứng viên/Chủ tịch UBND xã/phường |
Câu hỏi thường gặp về di sản dùng vào việc thờ cúng
Dưới đây là tập hợp các thắc mắc phổ biến nhất mà người dân gặp phải khi quản lý, thừa kế và sử dụng di sản thờ cúng, được giải đáp dựa trên quy định pháp luật hiện hành.
Có thể bạn quan tâm: Đạo Công Giáo Có Cúng Cô Hồn Không? Làm Rõ Tín Ngưỡng, Nghi Lễ Tưởng Niệm Và Những Sai Lầm Cần Tránh
Di sản thờ cúng có cần phải đăng ký vào sổ đất hay không?
Có, di sản thờ cúng bắt buộc phải đăng ký cấp Giấy chứng nhận quyền sử dụng đất (Sổ đỏ) để đảm bảo tính pháp lý và tránh rủi ro mất tài sản.
Theo Điều 95 Luật Đất đai 2027, đất dùng cho việc thờ cúng (thuộc nhóm đất phi nông nghiệp, đất ở hoặc đất phi nông nghiệp khác tùy trường hợp) phải được cấp Giấy chứng nhận quyền sử dụng đất. Việc đăng ký ghi rõ mục đích sử dụng là “thờ cúng” trên Sổ đỏ là căn cứ pháp lý quan trọng nhất để: (1) chứng minh quyền hợp pháp khi nhà nước thu hồi đất để được bồi thường đầy đủ; (2) thực hiện thủ tục sang tên cho người thừa kế sau này; (3) tránh tranh chấp gia đình về việc “bán lén” đất thờ cúng vì trên Sổ đỏ không ghi chú mục đích. Nếu đất thờ cúng chưa có Sổ đỏ, chủ đất nên chủ động lập hồ sơ xin cấp theo quy định tại Nghị định 43/2027/NĐ-CP (đã sửa đổi bằng Nghị định 01/2027/NĐ-CP).
Nếu di sản thờ cúng kèm nhà ở có thể bán lại không?
Không được bán lại di sản thờ cúng kèm nhà ở dưới bất kỳ hình thức nào, vì pháp luật cấm chuyển nhượng tài sản thờ cúng ngoại trừ thừa kế.
Theo Điều 213 Bộ luật Dân sự 2027, di sản dùng để thờ cúng chỉ được chuyển giao theo quy định về thừa kế. Ngay cả khi nhà ở gắn liền với đất thờ cúng, người quản lý cũng không có quyền bán, tặng, cho thuê, thế chấp hoặc trao đổi. Việc vi phạm có thể dẫn đến hợp đồng vô hiệu (theo Điều 127 Bộ luật Dân sự 2027) và bị xử phạt vi phạm hành chính theo Nghị định 144/2027/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực đất đai. Trường hợp đặc biệt: nếu cả gia đình đồng ý dời nơi thờ cúng sang chỗ khác và xin phép cơ quan nhà nước cấp có thẩm quyền cho phép chuyển mục đích sử dụng đất (từ đất thờ cúng sang đất ở thường), thì sau khi được cấp Giấy chứng nhận mới ghi mục đích “đất ở”, mới có thể thực hiện chuyển nhượng theo quy định chung. Tuy nhiên, quy trình này rất phức tạp, cần sự đồng ý của UBND cấp tỉnh và thường chỉ áp dụng khi không còn người lo việc thờ cúng.

Thừa kế di sản thờ cúng phải nộp thuế không?
Người thừa kế di sản thờ cúng được miễn thuế thu nhập cá nhân theo quy định tại Luật Thuế thu nhập cá nhân 2007 (sửa đổi 2027) và Nghị định 65/2027/NĐ-CP.
Cụ thể, khoản 1 Điều 4 Luật Thuế thu nhập cá nhân quy định thu nhập miễn thuế bao gồm “Tài sản thừa kế, tài sản nhận được do tặng cho… là bất động sản”. Tuy nhiên, người thừa kế vẫn phải thực hiện nghĩa vụ khai thuế (nộp tờ khai thuế thu nhập cá nhân miễn thuế) tại cơ quan thuế quản lý nơi cư trú hoặc nơi có bất động sản trong thời hạn 10 ngày kể từ ngày nhận được tài sản (theo Điều 33 Luật Quản lý thuế 2027). Ngoài ra, khi làm thủ tục cấp lại Giấy chứng nhận quyền sử dụng đất (sang tên), người thừa kế phải nộp lệ phí đăng ký (theo Luật Lệ phí 2027, Nghị định 140/2027/NĐ-CP) và phí thẩm định giá đất (nếu có yêu cầu thẩm định). Không có thuế trước bạ vì không phải mua bán, không có thuế giá trị gia tăng.
Có thể sửa chữa hoặc xây dựng trên mảnh đất thờ cúng không?
Có thể sửa chữa, tu bổ nhà thờ, mộ phần trên mảnh đất thờ cúng nhưng phải tuân thủ quy hoạch, không mở rộng diện tích, không đổi mục đích sử dụng, và cần xin phép cấp có thẩm quyền nếu thuộc diện phải xin phép xây dựng.
Theo Luật Xây dựng 2027 (sửa đổi 2027) và Luật Đất đai 2027:
– Sửa chữa, tu bổ nhẹ (sơn tường, thay ngói, sửa cửa, tu mộ, dựng bia mới): Không cần xin phép xây dựng, nhưng phải đảm bảo không làm thay đổi cấu trúc chịu lực, không mở rộng diện tích sàn, không vi phạm quy hoạch xây dựng đã được phê duyệt.
– Xây dựng mới, mở rộng, cải tạo có thay đổi cấu trúc chịu lực: Phải xin Giấy phép xây dựng (nếu thuộc diện phải xin phép theo Điều 89 Luật Xây dựng 2027) hoặc đăng ký xây dựng (nếu thuộc diện chỉ cần đăng ký). Quy trình nộp hồ sơ tại UBND cấp xã/phường nơi đất nằm.
– Tuyệt đối không được: Xây dựng nhà ở, nhà kinh doanh, cho thuê mặt bằng trên đất thờ cúng; Chuyển đổi cấu trúc nhà thờ thành nhà ở; Mở rộng đất thờ cúng bằng cách lấn chiếm đất lân cận, đất công cộng.
– Lưu ý: Mọi công trình xây dựng trên đất thờ cúng phải ghi nhận vào bản vẽ đo đạc hiện trạng khi xin cấp Giấy chứng nhận quyền sử dụng đất hoặc khi có thay đổi lớn, để cập nhật vào cơ sở dữ liệu đất đai quốc gia.
Cập Nhật Lúc Tháng 10 10, 2026 by admin